Интересное:
Как рассчитать доход по вкладу и сравнить условия банков
Часто задаваемые вопросы
Как рассчитать доход по вкладу и сравнить условия банков
- Автор: cryptonew
Поделиться:
Содержание:
Как рассчитать доход по вкладу без лишних догадок
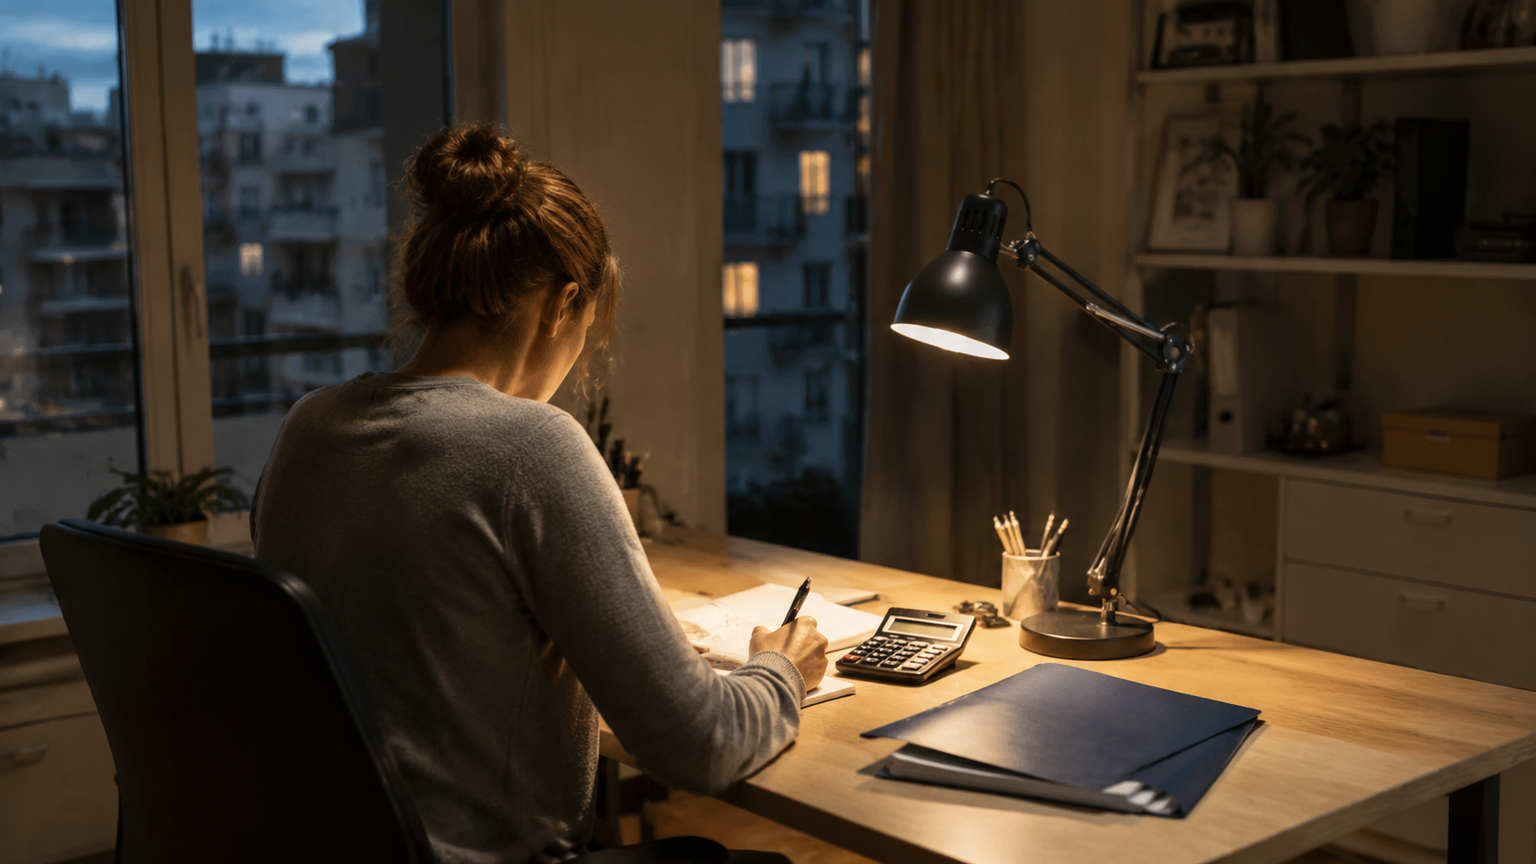
Когда на экране стоят рядом сумма, срок и ставка, калькулятор дохода по вкладу помогает увидеть предварительный результат, но не отменяет чтения условий. Цифра становится понятной после уточнения капитализации, порядка пополнения и даты выплаты процентов.
Из чего складывается доход по вкладу
Базовый расчёт начинается с четырёх величин: размещённой суммы, процентной ставки, срока и порядка начисления процентов. Если доход выплачивается отдельно и капитализация не предусмотрена, основная сумма не увеличивается. При капитализации начисленные проценты присоединяются к ней, поэтому следующее начисление рассчитывается уже с большей базы. Разница особенно заметна при длительном размещении.
Ставка сама по себе ещё не показывает итог. Одинаковый процент при разных сроках и календарных датах даст неодинаковый доход. По закону проценты начисляются со дня, следующего за днём поступления денег в банк, до дня их возврата включительно. Поэтому расчёт по месяцам лучше сверять с фактическими датами.
Если проценты перечисляются на отдельный счёт, база не растёт. Когда они остаются на вкладе и присоединяются к основной сумме, работает капитализация. Калькулятор показывает результат по заданным параметрам, но не заменяет договор: способ выплаты и доступные операции проверяют в документах продукта.
Почему расчёт может отличаться от фактической выплаты
Расхождение может появиться из-за даты поступления денег или неверно выбранных параметров. День заполнения формы и день фактического зачисления средств не обязательно совпадают. Кроме того, процент может зависеть от продолжительности размещения, суммы или других требований. Если в вычислении использовано значение, которое не относится к выбранному варианту, итог получится завышенным.
Есть и более существенная причина — досрочный возврат. Для срочного вклада при выдаче денег раньше установленной даты проценты по общему правилу выплачиваются по ставке вклада до востребования, если договором не предусмотрен иной размер. Поэтому сумма, рассчитанная на полный период, не сохраняется автоматически при раннем закрытии.
То же относится к повышенной ставке, если она предоставляется при выполнении дополнительных условий. Если требование перестаёт выполняться, порядок начисления определяется договором. Поэтому результат читают вместе с правилами, а не отдельно от них.
Как сравнивать вклады с разными условиями
Сравнение начинается с одинаковых исходных данных. В каждую форму вводят одну сумму и сопоставимый срок, затем выбирают одинаковый способ получения процентов. Если один вариант допускает пополнение, а другой нет, сначала полезно посмотреть расчёт без будущих взносов. Иначе конечные суммы будут различаться и из-за дополнительных внесений.
Дальше проверяют доступ к средствам. Частичное снятие уменьшает остаток, на который затем начисляются проценты, а договор может устанавливать неснижаемую сумму и другие ограничения. Если часть денег понадобится раньше, эти правила могут оказаться важнее небольшой разницы в ожидаемом доходе.
Для сравнения достаточно зафиксировать несколько параметров:
• Нужно сверить ставку, период её действия и порядок выплаты процентов.
• Следует проверить возможность пополнения и частичного снятия.
• Важно уточнить последствия досрочного возврата и правила продления.
Один вклад может дать больший доход при неизменной сумме, другой — оказаться удобнее при регулярных пополнениях. Если деньги понадобятся к определённой дате, срок сопоставляют именно с ней.
Как проверить расчёт без сложной математики
Для варианта без капитализации подходит простая оценка: сумму умножают на годовую ставку и на долю года, в течение которой деньги находятся в банке. Такой расчёт не обязан совпасть с банковским до копейки, но помогает проверить порядок величины. При заметном расхождении стоит ещё раз посмотреть сумму, срок и применяемый процент.
При капитализации проверка сложнее, поскольку база меняется после каждого присоединения процентов. Достаточно понять, в какие даты происходит начисление, остаются ли деньги на вкладе и учтены ли пополнения. Если нужного параметра в форме нет, полученную сумму следует считать предварительной и сверить с документами.
Перед размещением денег полезно проверить менее выгодный вариант: например, ранний возврат или уменьшение остатка, если такие операции допускаются. Затем остаётся сопоставить даты и порядок начисления в договоре. Так видно, насколько результат зависит от изменения первоначального плана.
Комментарии
Категории
Случайное

На каких биржах доступен Ethereum
12-07-2021, 14:20

Рынок криптовалют сегодня 11 июля:
11-07-2025, 15:43

Выиграет ли цена на биткоин от
15-02-2022, 13:13

Binance Coin превосходит рыночную
12-04-2021, 11:59

Покупка 850 миллиардов токенов Shiba
23-11-2021, 15:26